Domain kein-rkk.de kaufen?
Wir ziehen mit dem Projekt
kein-rkk.de um.
Sind Sie am Kauf der Domain
kein-rkk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kein-rkk.de kaufen?
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **


Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:
-
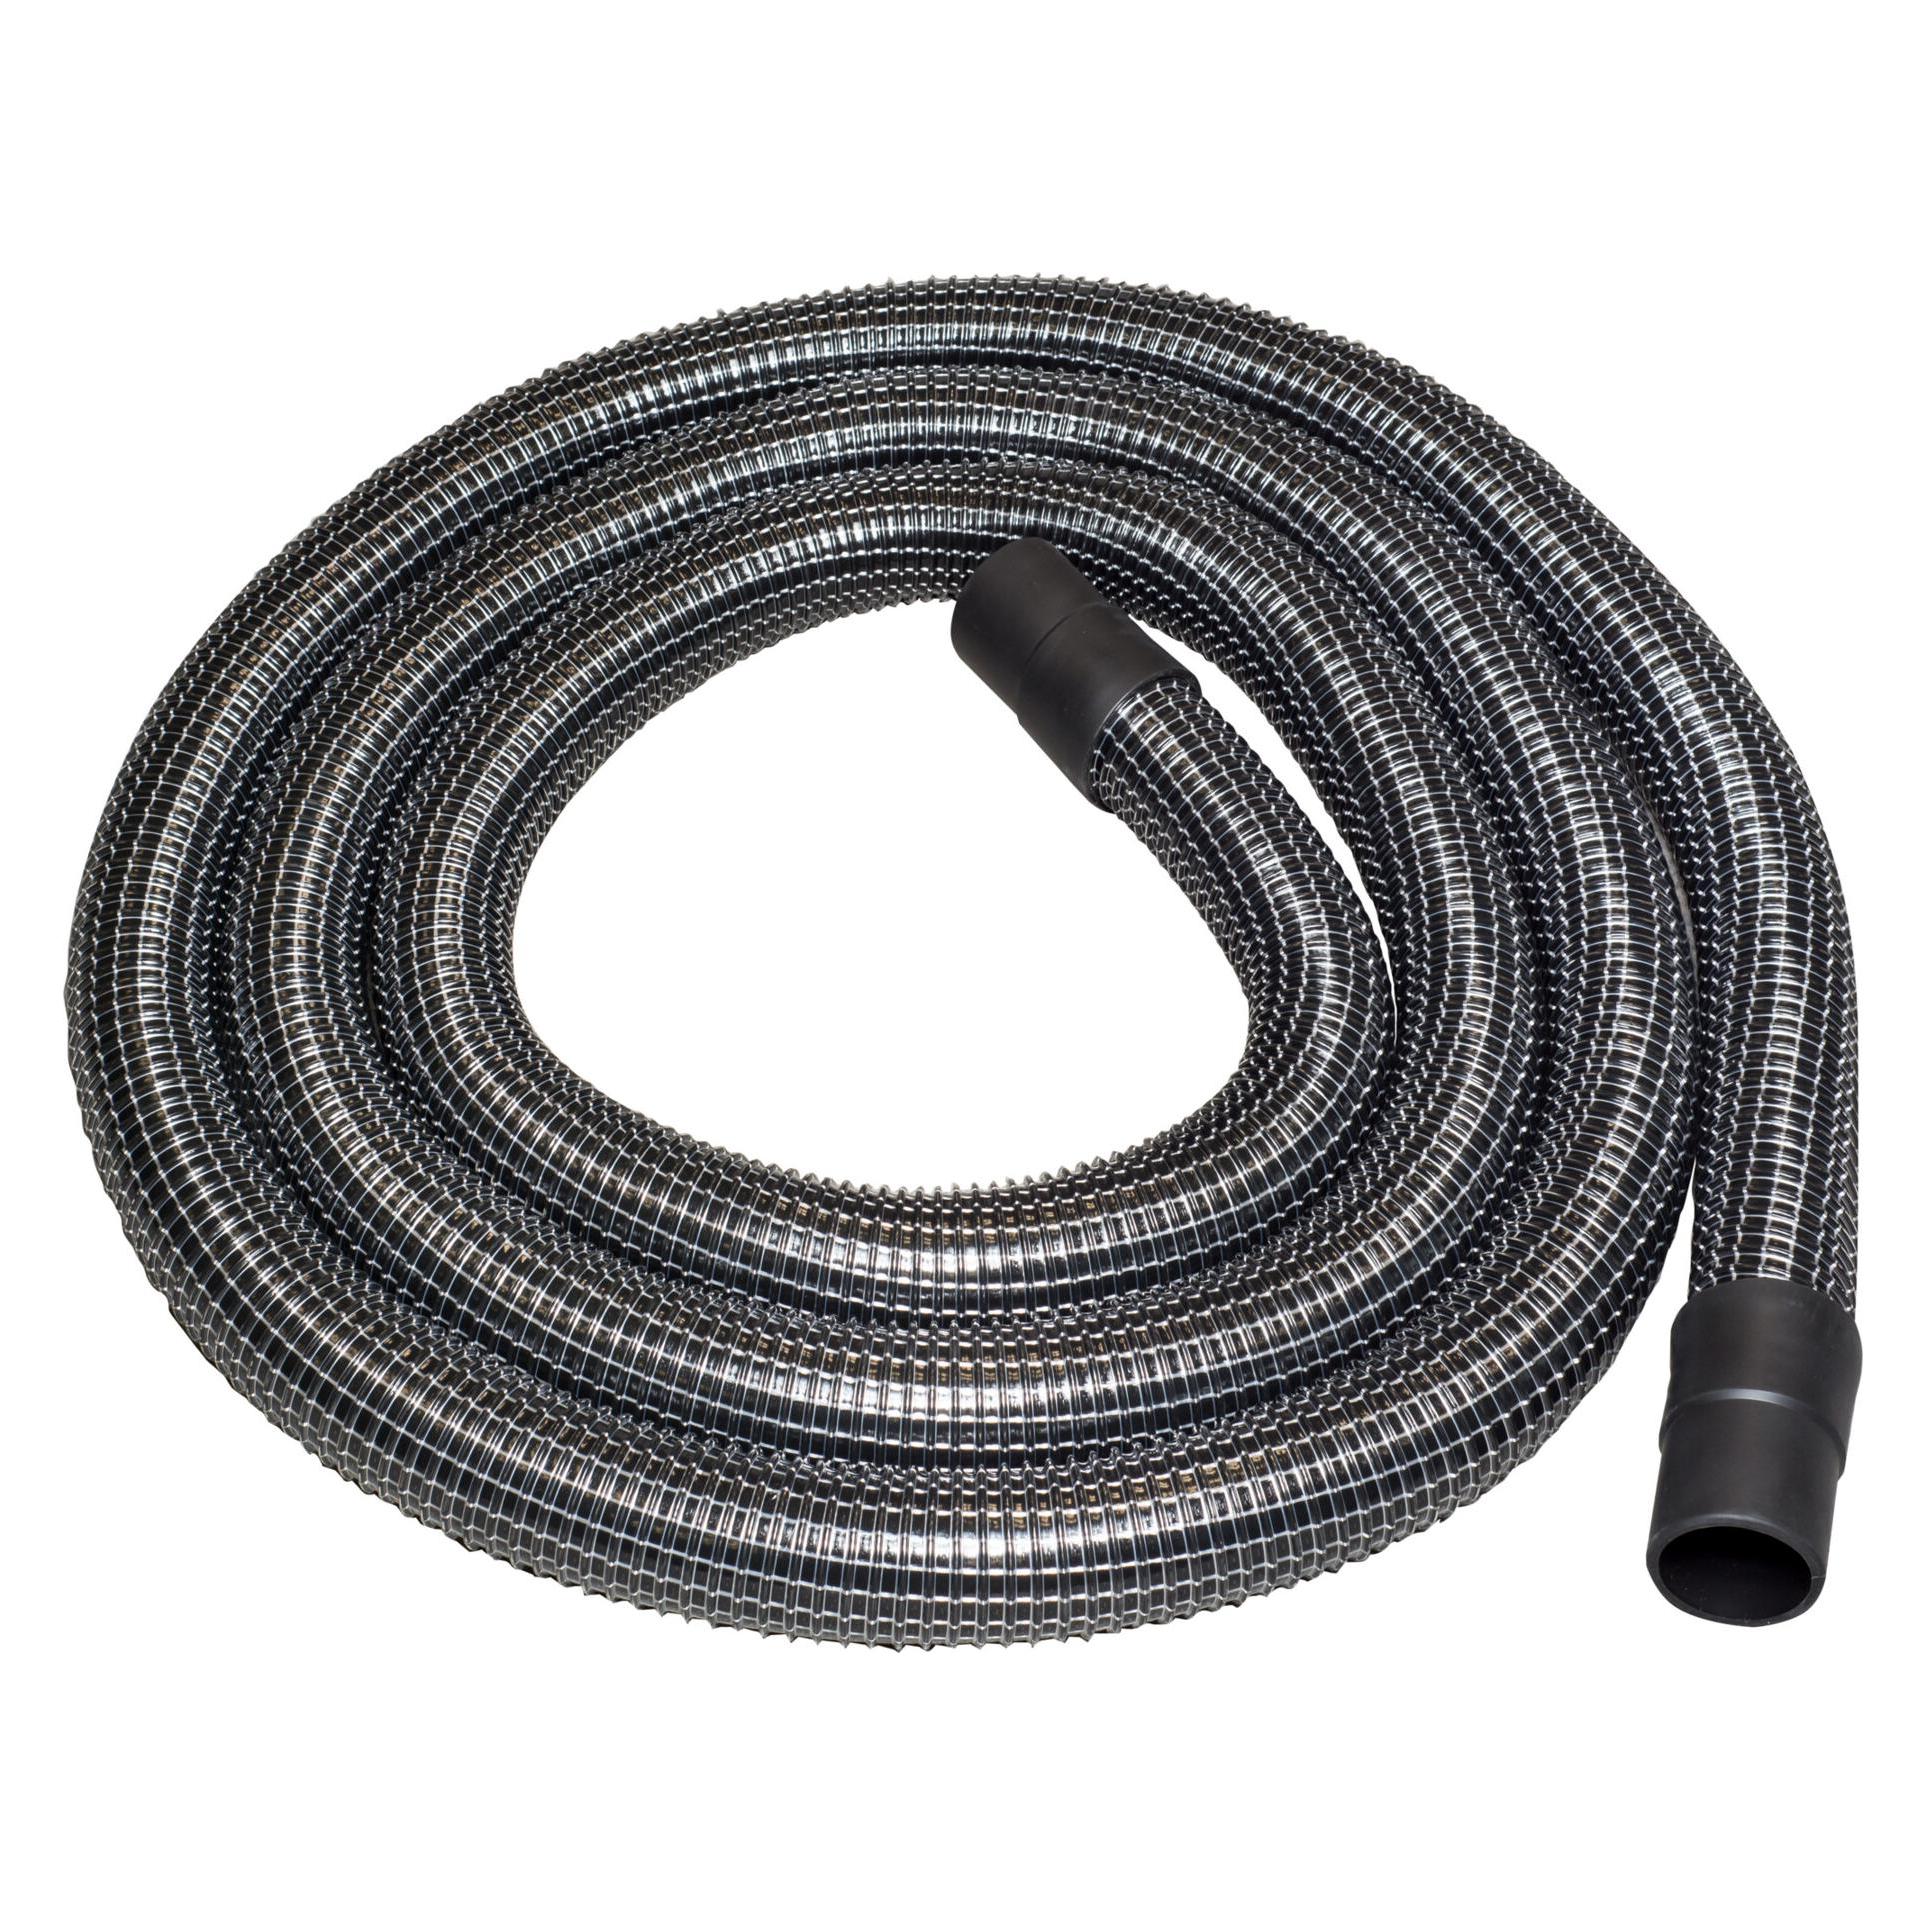
Roll Saugschlauch-Set 50mm inkl. Muffen zur Optimierung der Saugleistung (1915036)Eigenschaften • Saugschlauch Set Ø 50mm\n• Mit Muffen zur Optimierung der Absaugung an der Sanierungsfräse RO250/ RO300/RO400 in Verbindung mit 2-motorigem Bausauger (1915036)247,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
Wie kann man langfristige Schadenfreiheit in der Versicherungsbranche sicherstellen?
Durch eine sorgfältige Risikobewertung und -auswahl von Kunden, regelmäßige Überprüfung der Versicherungsverträge und -bedingungen sowie eine transparente Kommunikation mit den Versicherten über mögliche Risiken und Präventionsmaßnahmen. Zudem ist eine solide Kapitalausstattung und Risikomanagement entscheidend, um unvorhergesehene Schäden abzudecken und langfristige Stabilität zu gewährleisten. Die Einhaltung gesetzlicher Vorschriften und die kontinuierliche Weiterentwicklung von Produkten und Services sind ebenfalls wichtige Faktoren für langfristige Schadenfreiheit in der Versicherungsbranche. **
Top-Angebote
Produkte zum Begriff Datenethik-in-der-Versicherungsbranche:
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
Ähnliche Suchbegriffe für Datenethik-in-der-Versicherungsbranche
-
Roll Saugschlauch-Set 50mm inkl. Muffen zur Optimierung der Saugleistung (1915036)Eigenschaften • Saugschlauch Set Ø 50mm\n• Mit Muffen zur Optimierung der Absaugung an der Sanierungsfräse RO250/ RO300/RO400 in Verbindung mit 2-motorigem Bausauger (1915036)247,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trefl: Trefliks in der Welt der Dinosaurier – Puzzle 3-in-1Tauche ein in die abenteuerliche Welt der Treflik‐Familie mit diesem tollen Dinosaurier‐Puzzle‐Set! Das Trefl: Trefliks in der Welt der Dinosaurier Puzzle – 3 in 1 ist ein fröhliches Puzzlepaket. Es enthält drei verschiedene Motive. Jedes Motiv kann als Puzzle mit 80 Teilen gelegt werden. Auf den Puzzles sind die Mitglieder der Treflik‐Familie zu sehen, wie sie ermitteln, entdecken und zwischen den Dinosauriern umherstreifen. Bunte, detailreiche Illustrationen laden zum Staunen ein. Auf den Bildern sind verschiedene Dinosaurierarten zu sehen. Das Spiel fördert die Beobachtungsgabe und das logische Denken. Es unterstützt die Entwicklung von Geduld, Konzentration und Geschicklichkeit. Die Puzzleteile bestehen aus robustem, stabilem Karton. Das hochwertige Papier und die sorgfältig gestanzten Teile passen bequem ineinander. Die Kinder können die Motive alleine oder gemeinsam zusammensetzen. Ideales Geschenk für alle Dino‐Fans und Treflik‐Fans. Produkteigenschaften: Trefl Puzzle‐Set mit Treflik‐Motiv 3‐in‐1 Puzzle: 3 verschiedene Bilder Jedes Bild ist ein Puzzle mit 80 Teilen Insgesamt 3 x 80 Puzzleteile Szenen aus der Welt der Dinosaurier Bunte, kinderfreundliche Illustrationen Empfohlenes Alter: ab 5 Jahren Fördert Konzentration und Geduld Fördert die Hand‐Auge‐Koordination und Feinmotorik Teile aus hochwertigem, dickem Karton Kräftiger, langlebiger Druck Auch ideal für gemeinsames Spielen in der Familie Ein tolles Geschenk für kleine und große Dino‐Fans Verpackungsgröße: 4 x 19 x 28 cm5,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Balkau, Leon: Cloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-RichtlinieCloud-Computing-Verträge nach Umsetzung der Digitale-Inhalte-Richtlinie , Cloud-Computing-Verträge bereiten bei der Rechtsanwendung Probleme. Leon Balkau zeigt auf, wie die Digitale-Inhalte-Richtlinie dem entgegengewirkt hat und an welchen Stellen weiterhin Unsicherheiten bestehen werden. Er hinterfragt, ob die Richtlinie ein geeignetes Leistungsstörungsrecht enthält und hinsichtlich des unternehmerischen Verkehrs verallgemeinerungsfähig ist. Dafür sind Kriterien aufzustellen und diese entsprechend zu subsumieren. Daran knüpft er die Frage an, weshalb der deutsche Gesetzgeber die Europäisierung des Privatrechts bei der Umsetzung beendete. Ein europarechtlicher Exkurs stellt klar, dass dies nicht auf unionaler Ebene passieren konnte, sodass sich der Fokus auf die deutsche Umsetzungsstrategie konzentriert. Cloud computing contracts cause problems in the application of law. Leon Balkau shows how the Digital Content Directive has counteracted this and where uncertainties will continue to exist. He questions whether the directive contains a suitable law on performance disputes and is nevertheless generalizable with regard to business transactions. Criteria must be established for this and these must be subsumed accordingly. He raises the question of why the German legislator ended the Europeanization of private law during implementation. An excursus on European law makes it clear that this could not happen at Union level, so that the focus is on the German implementation strategy. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250414, Titel der Reihe: Schriften zum Internationalen Privatrecht und zur Rechtsvergleichung#Band 057#, Autoren: Balkau, Leon, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 310, Keyword: Bürgerliches Recht; Cloud-Computing; Cloud-Computing, Digitale-Inhalte-Richtlinie, Umsetzungsstrategie, Unternehmerverkehr, Europäisches Privatrecht; Digitale-Inhalte-Richtlinie; Europäische Union; Europäisches Privatrecht; IT-Recht; Kautelarpraxis; Privatrecht; Rechtswissenschaft; Umsetzungsstrategie; Unternehmerverkehr; Vertragspraxis, Fachschema: International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 237, Breite: 160, Höhe: 22, Gewicht: 567, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Tarife in der Versicherungsbranche?
Die Höhe der Tarife in der Versicherungsbranche wird hauptsächlich durch das Risiko bestimmt, das der Versicherer bei der Deckung eines Schadens eingeht. Weitere Faktoren sind unter anderem die Art der Versicherung, das Alter und Geschlecht des Versicherungsnehmers sowie individuelle Risikofaktoren wie Gesundheitszustand oder Fahrverhalten. Zudem spielen auch externe Faktoren wie gesetzliche Vorgaben, Marktentwicklungen und Konkurrenz eine Rolle bei der Festlegung der Tarife. **
-
Was ist die Bedeutung von Deckung in der Versicherungsbranche?
Deckung in der Versicherungsbranche bezieht sich auf den Schutz, den eine Versicherungspolice dem Versicherungsnehmer bietet, um finanzielle Verluste im Falle eines versicherten Schadens zu decken. Die Deckung umfasst die Zahlung von Schadensersatzansprüchen, medizinischen Kosten oder anderen Ausgaben, die durch den versicherten Vorfall entstehen. Ohne ausreichende Deckung kann der Versicherungsnehmer für diese Kosten selbst verantwortlich sein. **
-
Welche Faktoren können zu Beitragsanpassungen in der Versicherungsbranche führen?
Zu den Faktoren, die zu Beitragsanpassungen in der Versicherungsbranche führen können, gehören unter anderem steigende Schadensfälle, veränderte gesetzliche Rahmenbedingungen und die Entwicklung der Kapitalmärkte. Auch die demografische Entwicklung und externe Einflüsse wie Naturkatastrophen können zu Beitragsanpassungen führen. Letztendlich sind Beitragsanpassungen notwendig, um die finanzielle Stabilität der Versicherungsunternehmen zu gewährleisten und eine angemessene Deckung der Risiken zu ermöglichen. **
-
Wie kann man langfristige Schadenfreiheit in der Versicherungsbranche sicherstellen?
Durch eine sorgfältige Risikobewertung und -auswahl von Kunden, regelmäßige Überprüfung der Versicherungsverträge und -bedingungen sowie eine transparente Kommunikation mit den Versicherten über mögliche Risiken und Präventionsmaßnahmen. Zudem ist eine solide Kapitalausstattung und Risikomanagement entscheidend, um unvorhergesehene Schäden abzudecken und langfristige Stabilität zu gewährleisten. Die Einhaltung gesetzlicher Vorschriften und die kontinuierliche Weiterentwicklung von Produkten und Services sind ebenfalls wichtige Faktoren für langfristige Schadenfreiheit in der Versicherungsbranche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.